لماذا يُعدّ التقييم العقاري المهني أساسياً للحصول على الموافقة على التمويل العقاري في قطر
باختصار: يحدد التقييم العقاري المهني في قطر القيمة السوقية للعقار للبنك، ليتأكد من وجود حقوق ملكية كافية قبل منح التمويل. ويضع مصرف قطر المركزي الحد الأقصى لنسبة التمويل إلى القيمة: حتى 80% للمواطنين القطريين وحتى 75% للمقيمين عند شراء عقار سكني بقيمة تصل إلى 6 ملايين ريال قطري.
سواء كنت تشتري منزلك الأول أو تموّل مشروعاً تجارياً، هناك خطوة واحدة يمكن أن تضمن نجاح طلبك: التقييم العقاري.
قبل أن يقدّم أي بنك قطري تمويلاً بضمان عقار، يحتاج إلى التأكد من وجود حقوق ملكية كافية في العقار (أي الفرق بين قيمة العقار ومبلغ التمويل العقاري).
ويحدد التقييم المهني القيمة السوقية للعقار، للتأكد من أن المشتري لا يدفع أكثر من قيمته، وأن البنك سيحصل على ضمان كافٍ.
لماذا تشترط البنوك في قطر التقييم العقاري قبل التمويل العقاري
يضع مصرف قطر المركزي معايير نسبة التمويل إلى القيمة (LTV) للعقارات وفق عدد من العوامل الموضحة في الجدول أدناه.
ويكون التمويل العقاري مضموناً بالعقار نفسه، وتعتمد البنوك على رأي مستقل في القيمة السوقية يقدّمه مقيّم مؤهل.
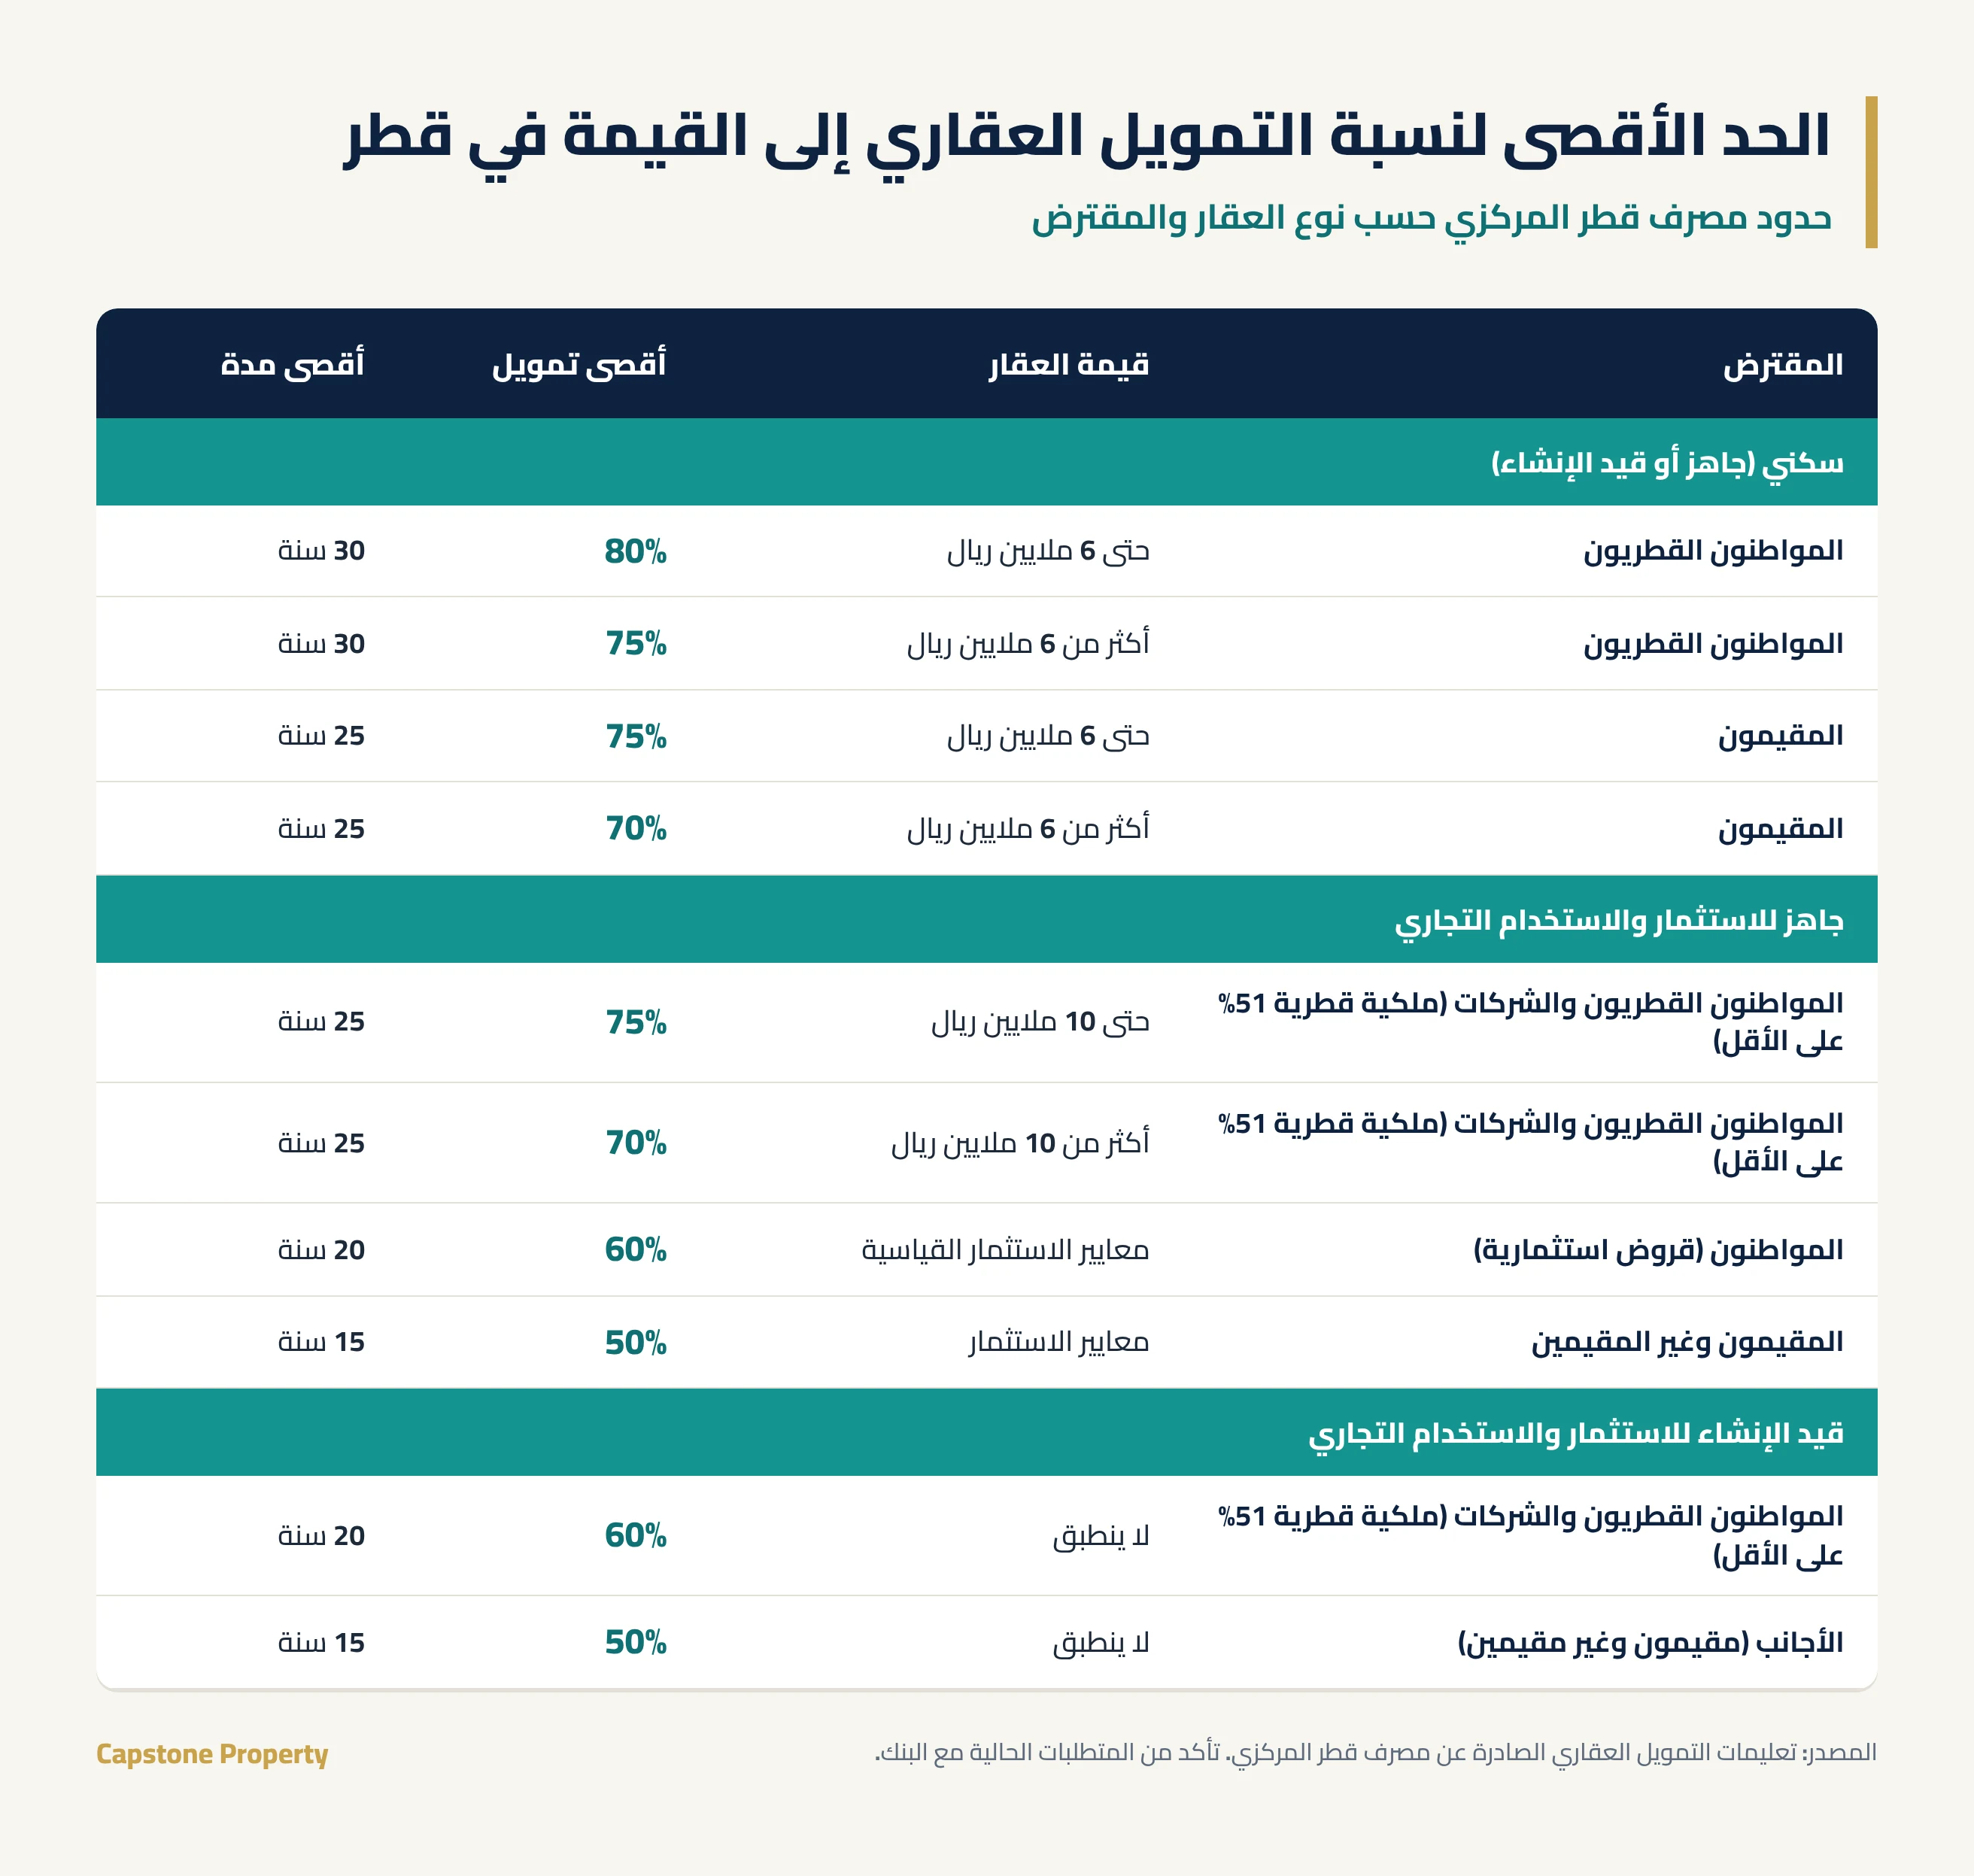
المصدر: تعليمات التمويل العقاري الصادرة عن مصرف قطر المركزي، وفق وكالة الأنباء القطرية.
معايير التقييم العقاري في قطر: ما الذي يفحصه المقيّم
يجري المقيّم المهني معاينة تفصيلية للعقار، ويستخدم خبرته لمراعاة العوامل التالية:
الموقع والمحيط.
القرب من الخدمات والمواصلات والمرافق، وجودة الحي وموقعه وخطط تطويره المستقبلية.
الحالة الإنشائية.
عمر العقار وجودة البناء والتشطيبات والصيانة وأي عيوب ظاهرة.
المساحة والاستخدام.
المساحة المبنية ومساحة الأرض والتصميم والاستخدام المسموح به للأرض أو المبنى.
الوضع القانوني.
سند الملكية ووثائق الملكية وأي قيود.
الصفقات المماثلة.
أدلة البيع والإيجار الحديثة لعقارات مشابهة قريبة، ما يتيح تقدير القيمة السوقية والإيجار السوقي.
الدخل المتوقع.
بالنسبة للأصول الاستثمارية والتجارية: دخل الإيجار ونسبة الإشغال وقوة قاعدة المستأجرين.
من التقييم العقاري إلى الموافقة على التمويل العقاري في قطر
بعد اكتمال تقرير التقييم العقاري، يصبح جزءاً أساسياً من دراسة البنك لطلب التمويل العقاري وقرار الإقراض. وإلى جانب تحديد القيمة السوقية للعقار، يساعد التقرير المقرضين على تحديد مبلغ التمويل المناسب وتقييم المخاطر المحتملة وتنظيم شروط التمويل.
ويدعم التقييم تقدير البنك للمخاطر بشكل عام، إلى جانب دخل المقترض والتزاماته المالية القائمة وسجله الائتماني. وتُعد العقارات ذات الطلب القوي في السوق وأدلة التقييم الموثوقة وإمكانية إعادة البيع الجيدة أقل مخاطرة عادةً من العقارات المتخصصة ذات القابلية المحدودة للتسويق.
أساليب التقييم العقاري التي تعتمدها البنوك في قطر
تعتمد تقييمات العقارات السكنية عادةً على أسلوب المقارنة، من خلال دراسة الصفقات الحديثة لعقارات مشابهة. وتؤخذ في الاعتبار عوامل مثل الموقع والمساحة والحالة والجودة وظروف السوق السائدة عند تحديد القيمة السوقية.
أما تقييمات العقارات التجارية فتتطلب غالباً دراسة مالية وسوقية أكثر تفصيلاً. وبحسب العقار، قد يدرس المقيّمون دخل الإيجار ومستويات الإشغال وعقود الإيجار والمصاريف التشغيلية وعوائد الاستثمار والطلب في السوق.
وبالنسبة لعقارات التطوير، قد تشمل الاعتبارات الإضافية تكاليف البناء والموافقات التخطيطية والجداول الزمنية للتطوير والقيمة المتوقعة عند الإنجاز.
وقد تطلب البنوك التي تموّل مشاريع التطوير تقييمات في مراحل مختلفة من البناء لمتابعة التقدم، والتأكد من كفاية الضمان، ودعم قرارات صرف دفعات التمويل اللاحقة.
كما تأخذ بنوك قطرية كثيرة بتقييمات أسلوب التكلفة، حيث تُقدَّر تكلفة بناء العقار كأنه جديد، ثم تُخصم منها نسبة الاستهلاك بحسب عمره، وتُضاف إليها قيمة الأرض.
سواء كان العقار سكنياً أو تجارياً أو مشروع تطوير، يؤدي التقييم العقاري الدقيق والمستقل دوراً أساسياً في دعم الإقراض المسؤول وإدارة المخاطر المالية واتخاذ قرارات استثمار عقاري مدروسة.
أسئلة شائعة عن التقييم العقاري في قطر
هل تشترط البنوك في قطر التقييم العقاري للحصول على تمويل عقاري؟
نعم. يكون التمويل العقاري في قطر مضموناً بالعقار نفسه، لذلك تعتمد البنوك على رأي مستقل في القيمة السوقية من مقيّم مؤهل قبل منح التمويل.
ما هي نسبة التمويل العقاري إلى القيمة في قطر؟
يحدد مصرف قطر المركزي الحد الأقصى لنسبة التمويل. بالنسبة للعقارات السكنية، يمكن للمواطنين القطريين الحصول على تمويل حتى 80% من القيمة (للعقارات حتى 6 ملايين ريال) و75% لما يزيد عن ذلك، بمدة سداد أقصاها 30 سنة.
هل يمكن للمقيمين الحصول على تمويل عقاري في قطر؟
نعم. يمكن للمقيمين الذين يشترون عقاراً سكنياً الحصول على تمويل حتى 75% من القيمة للعقارات حتى 6 ملايين ريال و70% لما يزيد عن ذلك، بمدة سداد أقصاها 25 سنة. وإذا كنت تشتري لأول مرة، اطّلع على دليلنا هل يمكن للأجانب شراء العقارات في قطر.
كم يعطيني البنك قرض عقاري في قطر؟
يعتمد ذلك على التقييم العقاري ونسبة التمويل القصوى لفئتك، إلى جانب دخلك والتزاماتك المالية القائمة وسجلك الائتماني. كما تحدد تعليمات مصرف قطر المركزي الحد الأقصى للأقساط بنسبة 75% من الراتب للقطريين و50% للمقيمين، وفق وكالة الأنباء القطرية.
ما الذي يفحصه المقيّم خلال التقييم العقاري في قطر؟
يعاين المقيّم العقار ويدرس موقعه ومحيطه وحالته الإنشائية ومساحته واستخدامه المسموح ووضعه القانوني والصفقات المماثلة القريبة، وبالنسبة للعقارات الاستثمارية الدخل المتوقع منها.
ما أساليب التقييم العقاري التي تستخدمها البنوك في قطر؟
تُقيَّم العقارات السكنية عادةً بأسلوب المقارنة باستخدام صفقات البيع الحديثة لعقارات مشابهة. أما العقارات التجارية فتحتاج غالباً إلى دراسة للدخل والسوق.
كم تبلغ رسوم التقييم العقاري في قطر؟
تعتمد الرسوم على نوع العقار ومساحته ودرجة تعقيده. تواصل مع فريق التقييم لدينا للحصول على عرض سعر.
احصل على التقييم العقاري في قطر مع كابستون للعقارات
في كابستون للعقارات، نساعد المشترين والمستثمرين والمطورين على معرفة قيمة عقاراتهم وكيف سينظر المقرضون إلى هذه القيمة. تحدّث مع فريقنا قبل التقدم بطلب التمويل، وابدأ الإجراءات بصورة واضحة.
احصل على تقييم لعقارك من فريقنا من المقيّمين المسجّلين لدى المؤسسة الملكية للمسّاحين القانونيين (RICS).
البريد الإلكتروني: valuations@capstoneproperty.com · الهاتف: +974 3022 2086
هذا المقال للمعلومات العامة فقط ولا يُعد استشارة مالية أو قانونية. تتغير قواعد الإقراض وسياسات البنوك، لذا تأكد دائماً من المتطلبات الحالية مع البنك.